
Przy wyborze hydraulika klient ma opinie i zdjęcia. Przy wyborze agenta ma coś jeszcze: jawny rejestr prowadzony przez Komisję Nadzoru Finansowego. Strona internetowa agenta ubezpieczeniowego może z tego rejestru zrobić atut albo stanąć z nim w sprzeczności.
Krótka odpowiedź: Strona internetowa agenta ubezpieczeniowego powinna pokazać numer wpisu do rejestru agentów i listę towarzystw zgodną z rejestrem. Ustawa nie każe publikować numeru na stronie, tylko podać go klientowi przed zawarciem umowy. Strona pozwala klientowi sprawdzić Cię, zanim zadzwoni.
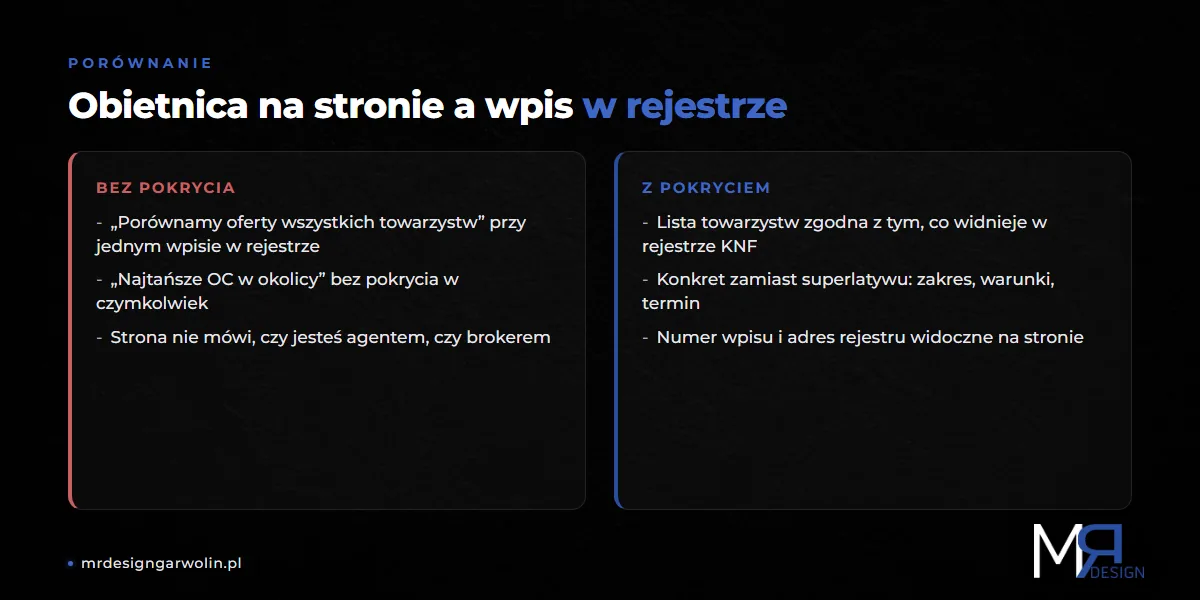
Rejestr pokazuje też, dla których towarzystw działasz. Strona obiecująca „porównanie ofert wszystkich towarzystw”, gdy rejestr wymienia jedno, przegrywa przy pierwszym sprawdzeniu.
Stan prawny: wrzesień 2026, tekst jednolity ustawy o dystrybucji ubezpieczeń (Dz.U. 2026 poz. 12). Artykuł opisuje przepisy z perspektywy strony internetowej i nie jest poradą prawną.
Spis treści
- Co musi zawierać strona internetowa agenta ubezpieczeniowego
- Numer wpisu do rejestru agentów - co każe ustawa
- Agent wyłączny czy multiagencja - co pokazać na stronie
- Agent czy broker - czyj interes reprezentujesz
- Reklama agenta ubezpieczeniowego - co wolno napisać
- Wycena ubezpieczenia online - kiedy kalkulator jest dystrybucją
- Opinie klientów agenta ubezpieczeniowego i lokalna widoczność
- Strona internetowa agenta ubezpieczeniowego - lista kontrolna
- Często zadawane pytania o stronę agenta ubezpieczeniowego
1. Co musi zawierać strona internetowa agenta ubezpieczeniowego
„Musi” znaczy tu: bez tego klient nie ma powodu Ci zaufać. Część tych informacji i tak przekażesz mu przed zawarciem umowy.
- Numer wpisu do rejestru agentów - razem z adresem rejestru KNF
- Firmy towarzystw - lista zgodna z tym, co widnieje w rejestrze
- Informacja, że jesteś agentem - i czy działasz dla jednego zakładu, czy kilku
- Dane firmy - firma, pod którą działasz, i adres siedziby
- Kontakt - telefon, e-mail i adres biura
- Reklamacje - informacja o reklamacjach, skargach i pozasądowym rozwiązywaniu sporów
Pięć z sześciu pozycji pokrywa się z art. 22 ust. 1 ustawy o dystrybucji ubezpieczeń. To informacje, które agent przekazuje klientowi przed zawarciem umowy ubezpieczenia.
Klient dostanie je tak czy inaczej. Twoja strona decyduje tylko, czy zobaczy je przy wyborze agenta, czy dopiero przed zawarciem umowy.
Dane firmy najlepiej widać w stopce - piszemy o niej w tekście o stopce na stronie internetowej.
2. Numer wpisu do rejestru agentów - co każe ustawa
Art. 22 ust. 1 pkt 4 wymienia trzy rzeczy naraz. Agent podaje klientowi numer wpisu do rejestru agentów. Do tego adres strony internetowej, na której rejestr jest dostępny, oraz sposób sprawdzenia wpisu.
Termin jest jeden: przed zawarciem umowy ubezpieczenia. Przepis mówi o tym, co klient ma dostać przed umową, a nie o Twojej stronie.
Ustawa nie każe mieć numeru na stronie
Przeszukaliśmy tekst jednolity ustawy. Wyrażenie „strona internetowa” w różnych formach pada w nim 22 razy. Żadne z tych miejsc nie każe agentowi publikować numeru wpisu na własnej stronie.
Sama strona nie wypełnia też obowiązku z art. 22. Informacje z art. 22 ust. 1 pkt 2-6 przekazuje się w postaci papierowej (art. 9 ust. 1). Stronę internetową wolno do tego użyć tylko na warunkach z art. 9 ust. 4.
Gdy nie są skierowane bezpośrednio do klienta, muszą zajść łącznie cztery warunki:
- klient zgodził się na przekazanie informacji przez stronę
- ma regularny dostęp do Internetu, a dowodem jest adres e-mail podany przy transakcji
- został powiadomiony drogą elektroniczną o miejscu tych informacji na stronie
- informacje są dostępne przez okres, w którym może się z nimi zapoznać
Numer w stopce nie zastępuje więc informacji przed umową. Robi co innego: pozwala Cię sprawdzić, zanim klient zadzwoni. I nic nie kosztuje.
Jak sprawdzić agenta ubezpieczeniowego w KNF
Rejestr pośredników ubezpieczeniowych prowadzi KNF w systemie rejestracji internetowej (art. 52 ust. 3). Składa się z rejestru agentów i rejestru brokerów. Klient znajdzie go pod adresem rpu.knf.gov.pl.
Według strony KNF dane udostępnia się „po wypełnieniu formularza elektronicznego”. Wyszukanie jest możliwe „po wpisaniu co najmniej jednej danej identyfikującej pośrednika”.
Rejestr jest jawny w zakresie aktualnych danych (art. 52 ust. 4). Gdy numer na stronie zgadza się z wpisem, klient ma dowód przed pierwszym telefonem.
3. Agent wyłączny czy multiagencja - co pokazać na stronie
Hasło „multiagencja ubezpieczeniowa” obiecuje klientowi wybór. „Agent wyłączny” zapowiada jedno towarzystwo. Oba modele są uczciwe, jeśli strona mówi prawdę.
Ustawa każe powiedzieć to klientowi przed zawarciem umowy. Agent informuje, czy działa na rzecz jednego, czy wielu zakładów ubezpieczeń (art. 22 ust. 1 pkt 2). Podaje też firmy tych zakładów. Ustawa mówi „zakład ubezpieczeń”, w rozmowie z klientem mówi się „towarzystwo”.
Lista na stronie i lista w rejestrze powstają dwiema drogami
Rejestr zawiera tę samą informację, tylko z drugiej strony. Przy agencie będącym osobą fizyczną art. 55 ust. 1 wymienia w nim firmy zakładów i zakres pełnomocnictw.
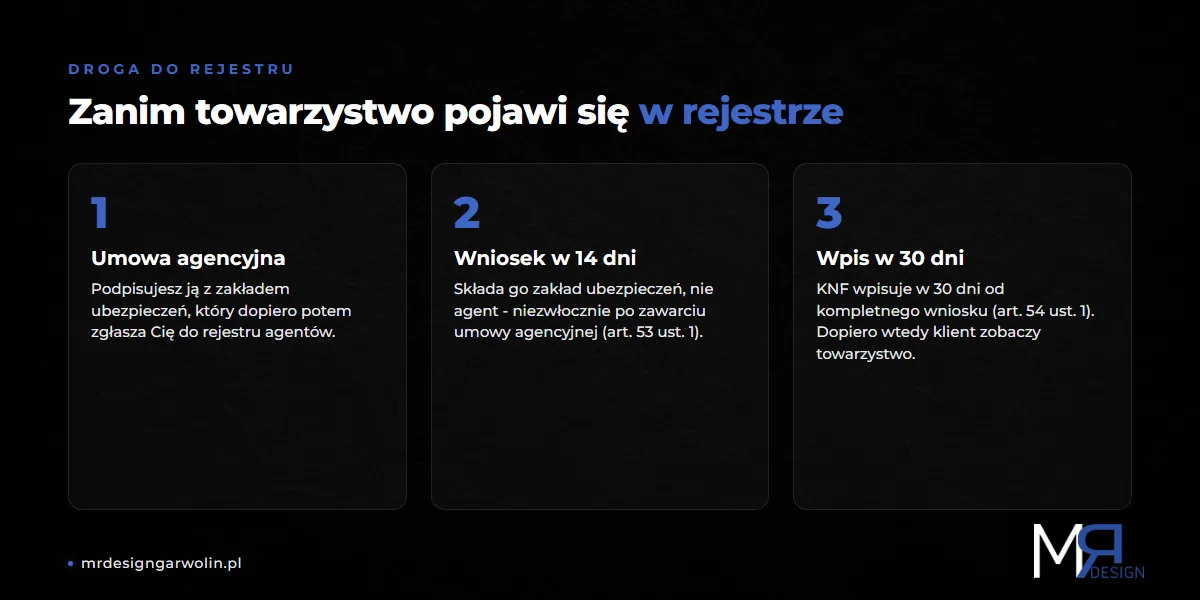
Wniosek o wpis agenta składa zakład ubezpieczeń, nie agent. Robi to niezwłocznie, najpóźniej w 14 dni od zawarcia umowy agencyjnej (art. 53 ust. 1). KNF dokonuje wpisu w 30 dni od złożenia kompletnego wniosku (art. 54 ust. 1).
Stronę aktualizujesz Ty, rejestr - towarzystwo i KNF.
Nowe towarzystwo dopiszesz na stronie w dniu podpisania umowy agencyjnej, a w rejestrze pojawi się później. Przez ten czas obie listy mogą się rozjechać.
Bezpieczniej dopisać towarzystwo wtedy, gdy widać je już w rejestrze.
4. Agent czy broker - czyj interes reprezentujesz
Agent działa w imieniu lub na rzecz zakładu ubezpieczeń. Broker działa w imieniu lub na rzecz klienta. Tak różnicę opisuje art. 4 ust. 3 i 4.
Broker ma zezwolenie KNF i jest wpisany do rejestru brokerów (art. 3 ust. 1 pkt 5). Numer wpisu podaje przy pierwszej czynności (art. 32 ust. 1 pkt 2), agent - przed zawarciem umowy.
Informację, że jesteś agentem ubezpieczeniowym, i tak podasz przed umową (art. 22 ust. 1 pkt 3). Kłopot zaczyna się wtedy, gdy strona sugeruje działanie na rzecz klienta, a stoi za nią umowa agencyjna.
5. Reklama agenta ubezpieczeniowego - co wolno napisać
Art. 7 ust. 3 obejmuje wszystkie informacje kierowane przez dystrybutora do klienta, także reklamowe i marketingowe. Mają być jasne, rzetelne i niewprowadzające w błąd. Informacje o charakterze reklamowym lub marketingowym są przy tym wyraźnie oznaczone (art. 7 ust. 4).
„Porównamy oferty wszystkich towarzystw” przy jednym towarzystwie w rejestrze nie jest informacją rzetelną. Hasło „najtańsze OC w okolicy” również wymaga pokrycia.
Słowo „agent ubezpieczeniowy” w nazwie i reklamie
Określeń wskazujących na działalność agencyjną mogą używać w firmie lub reklamie podmioty wpisane do rejestru agentów. Tak stanowi art. 24, który dopuszcza jeszcze podmioty z art. 42 ust. 1.
Art. 90 ust. 1 dotyczy kogoś, kto nie jest dystrybutorem, a używa określeń wskazujących na dystrybucję ubezpieczeń. Grozi za to grzywna, kara ograniczenia wolności albo pozbawienia wolności do roku.
Dla wpisanego agenta to nie zagrożenie, tylko argument. Słowo „agent” znaczy coś konkretnego właśnie dlatego, że nie każdy może go użyć w reklamie. Stronę, która przedstawia Cię jako agenta, bezpieczniej uruchomić po wpisie do rejestru.
Rekomendacje KNF, które dotkną agentów przez towarzystwa
Najpóźniej od 1 lipca 2027 r. towarzystwa mają stosować rekomendacje KNF, adresowane do nich, a nie do agentów. Zakład ma zobowiązać agentów do przekazywania mu materiałów reklamowych o swoich produktach, których sam nie przygotował (rekomendacja 14.2). Materiał niejasny, nierzetelny lub wprowadzający w błąd zakład każe poprawić albo wycofać (rekomendacja 14.3).
Rekomendacja 14 nie wymienia stron internetowych wprost. Warto jednak założyć, że opis polisy na Twojej stronie to w praktyce taki materiał.
6. Wycena ubezpieczenia online - kiedy kalkulator jest dystrybucją
Kalkulator składki wygląda na dodatek do strony. Ustawa patrzy na niego poważniej.
Art. 4 ust. 2 zalicza do dystrybucji ubezpieczeń także działania na stronach internetowych. Chodzi o udzielanie informacji o umowach na podstawie kryteriów wybranych przez klienta.
Jest jednak warunek: klient musi być w stanie pośrednio lub bezpośrednio zawrzeć umowę przez stronę. Kalkulator, który do tego prowadzi, jest w świetle ustawy dystrybucją, a nie gadżetem. Obowiązuje go ten sam art. 7 ust. 3 co rozmowę przy biurku.
Nie każdy formularz wyceny wpada w tę definicję - rozstrzyga możliwość zawarcia umowy przez stronę.
Przy ubezpieczeniu na życie pytanie o zdrowie zbiera dane szczególnej kategorii z art. 9 ust. 1 RODO. Szerzej o formularzach piszemy w tekście o formularzu kontaktowym na stronie firmowej.
7. Opinie klientów agenta ubezpieczeniowego i lokalna widoczność
Opinie warto zbierać w wizytówce Google i pokazywać na stronie z imieniem oraz kontekstem. Jak to zrobić, opisujemy w tekście o opiniach klientów na stronie internetowej.
Strona www agenta ubezpieczeniowego i wizytówka powinny podawać ten sam adres biura i to samo nazwisko. Na zapytania w rodzaju „ubezpieczenia Garwolin” pracują obie naraz. Więcej w tekście o pozycjonowaniu lokalnym w Google.
8. Strona internetowa agenta ubezpieczeniowego - lista kontrolna
Strona internetowa agenta ubezpieczeniowego nie wygrywa kalkulatorem ani zdjęciem biura. Wygrywa tym, że wytrzymuje sprawdzenie w rejestrze.
- Numer wpisu do rejestru agentów - widoczny razem z adresem rejestru
- Lista towarzystw zgodna z rejestrem - nowe dopisane dopiero po wpisie
- Jasny status - agent, a nie broker, jedno towarzystwo albo kilka
- Obietnice z pokryciem - zero „porównania wszystkich ofert” przy jednym towarzystwie
- Kalkulator i formularz - rzetelne informacje, ostrożnie z pytaniami o zdrowie
- Dane firmy i reklamacje - firma, adres siedziby, droga do reklamacji
Większość tej listy to nie grafika, tylko zgodność z rejestrem i ustawą.
MRdesign z Garwolina robi stronę agenta tak, żeby numer wpisu i lista towarzystw zgadzały się z rejestrem. Poproś o wycenę - zaczniemy od sprawdzenia Twojego wpisu w KNF.
Często zadawane pytania o stronę agenta ubezpieczeniowego
Czy agent ubezpieczeniowy ma obowiązek poinformować klienta o numerze wpisu do rejestru agentów?
Tak. Art. 22 ust. 1 pkt 4 każe podać go klientowi przed zawarciem umowy ubezpieczenia. Agent podaje też adres rejestru i sposób sprawdzenia wpisu. Ustawa nie każe publikować numeru na własnej stronie.
Jak sprawdzić agenta ubezpieczeniowego w KNF?
Służy do tego wyszukiwarka rejestru pośredników pod adresem rpu.knf.gov.pl. Rejestr agentów ubezpieczeniowych jest jego częścią, a prowadzi go KNF. Według strony KNF trzeba wybrać rodzaj podmiotu i wpisać co najmniej jedną daną identyfikującą pośrednika.
Jak sprawdzić, czy agent ubezpieczeniowy ma licencję?
To określenie potoczne, w ustawie nie pada ani razu. Formalnie liczy się wpis do rejestru agentów i numer wpisu, nazywany przez klientów „numerem RAU”. Zezwolenie KNF ma broker, nie agent. Sprawdzasz więc wpis, tak jak w pytaniu wyżej.
Agent wyłączny czy multiagent - czym się różnią?
Potocznie agent wyłączny działa na rzecz jednego zakładu ubezpieczeń, a multiagent na rzecz kilku. Art. 22 ust. 1 pkt 2 każe powiedzieć o tym klientowi przed zawarciem umowy. W rejestrze agentów widnieją firmy zakładów, na rzecz których agent działa.
Czym się różni agent od brokera ubezpieczeniowego?
Agent działa w imieniu lub na rzecz zakładu ubezpieczeń, a broker w imieniu lub na rzecz klienta. Tak różnicę opisuje art. 4 ust. 3 i 4. Agent ma umowę agencyjną z zakładem i wpis do rejestru agentów. Broker ma zezwolenie KNF i wpis do rejestru brokerów (art. 3 ust. 1 pkt 2 i 5).